


Национальный банк Молдовы поднял базовую ставку сразу на 1,5 процентного пункта: с 7,5% до 9% годовых. За последние девять месяцев стоимость денег, задаваемая НБМ, изменилась еще сильнее: в декабре 2025 года ставка была снижена до 5%, однако с мая 2026-го начался новый цикл ужесточения, сначала - до 6,5%, затем до 7%, в августе до 7,5%, а теперь до 9%.
Это означает переход от относительно мягких денежно-кредитных условий конца прошлого года к существенно более дорогим деньгам. Для банков сигнал НБМ постепенно трансформируется в более высокие ставки по депозитам и кредитам, а для экономики - в удорожание финансирования потребления, строительства, оборотного капитала и инвестиций.
Причина такого разворота - инфляция. В августе ее годовой уровень составил 6,96%, превысив верхнюю границу установленного НБМ диапазона 3,5–6,5%. Сам Нацбанк объясняет усиление инфляционного давления одновременно внешними факторами предложения: ростом мировых цен на энергоносители, продовольствие и сырье, и внутренним спросом, поддерживаемым доходами населения. Одновременно НБМ повысил оценку инфляционных рисков на IV квартал 2026 года и первую половину 2027-го.
Структура инфляции показывает масштаб ценового давления со стороны энергетики и транспорта. В августе топливо и горючее стоили на 28,03% больше, чем годом ранее, услуги пассажирского транспорта - на 28,01%, электроэнергия - на 23,65%. Для сравнения: продовольственные товары за год подорожали на 4,74%.
Динамика последних двух лет показывает, насколько резко менялась денежно-кредитная политика на фоне изменения инфляции и ее прогноза. В графике базовая ставка указана на конец соответствующего месяца; для сентября 2026 года приведено решение НБМ от 17 сентября, а инфляция — последняя опубликованная, за август. Данные по инфляции — Национального бюро статистики, по ставке — НБМ.
Динамика годовой инфляции и базовой ставки НБМ (сентябрь 2024 – сентябрь 2026)
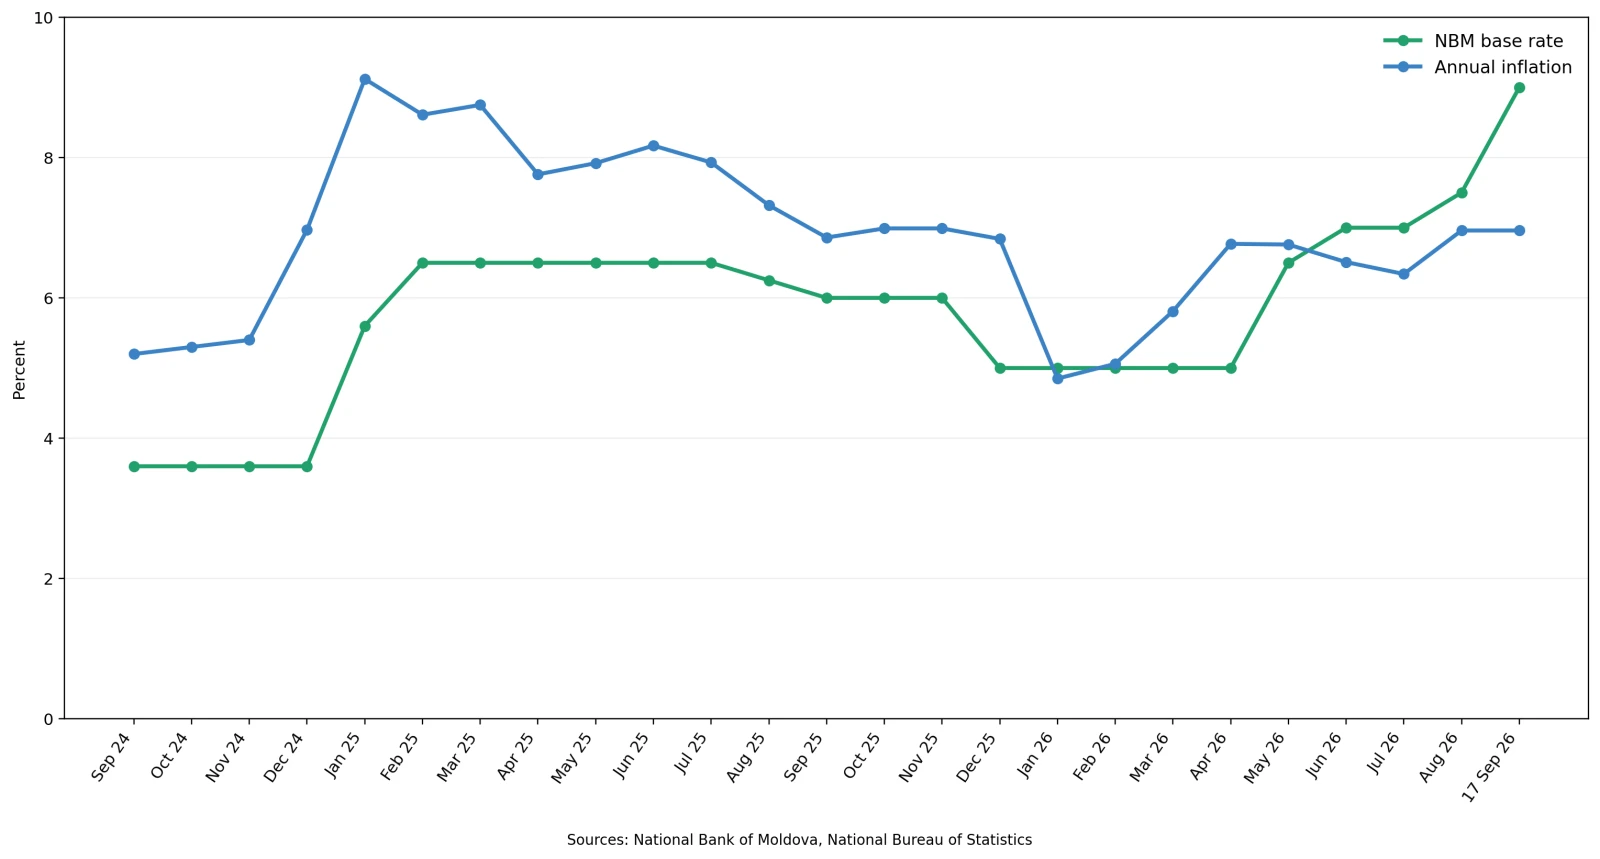
Последние доступные данные об инфляции - за август 2026 года.
График показывает важную особенность политики НБМ. Центральный банк не реагирует механически на текущую цифру инфляции. В начале 2025 года, когда после энергетического шока годовая инфляция превысила 9%, ставка была быстро повышена до 6,5%. Когда инфляция к концу года стала снижаться, НБМ постепенно опустил ставку до 5%. Но уже весной 2026 года, когда инфляционное давление вновь усилилось, этот цикл пришлось разворачивать в обратную сторону. Сейчас базовая ставка уже примерно на 2 процентных пункта превышает последний опубликованный уровень годовой инфляции: 9% против 6,96%. При этом НБМ ориентируется не только на текущую инфляцию, но и на ее ожидаемую динамику.
Но насколько повышение ставки вообще способно бороться с инфляцией, источник которой в значительной степени находится за пределами Молдовы?
Базовая ставка не может снизить мировую цену газа, нефти или продовольствия, увеличить предложение энергоносителей или устранить нарушения международных поставок. Поэтому НБМ не пытается непосредственно устранить первоначальный внешний ценовой шок. Задача денежной политики в такой ситуации другая: не позволить разовому подорожанию энергии и импортных товаров запустить более продолжительную инфляционную цепочку внутри экономики.
Если после подорожания топлива растут транспортные расходы, затем цены компаний, зарплатные требования, потребительский спрос и инфляционные ожидания, первоначально внешний шок постепенно превращается во внутреннюю инфляцию. Именно эти вторичные эффекты НБМ пытается ограничить дорогими деньгами: сократить кредитный спрос, стимулировать сбережения и убедить бизнес и население, что ускорение цен не станет постоянным. В решении от 17 сентября Нацбанк прямо указывает, что повышение ставки должно смягчить вторичные эффекты шоков предложения, стимулировать сбережения в ущерб потреблению и закрепить инфляционные ожидания.
Но у такой политики есть цена. Чем большая часть инфляции обусловлена внешними факторами, тем меньше базовая ставка способна воздействовать непосредственно на источник роста цен. НБМ вынужден воздействовать на ту часть экономики, которую он контролировать способен, - это кредиты, потребление, сбережения и инвестиции, чтобы ограничить последствия роста цен, источник которого контролировать не может.
Одновременно здесь появляется риск чрезмерного охлаждения. В I полугодии ВВП Молдовы вырос лишь на 0,6%, при практически неизменившейся совокупной валовой добавленной стоимости. На этом фоне ставка 9% означает дополнительное давление на экономику, которая и без того почти не растет. Чем дольше НБМ будет вынужден удерживать дорогие деньги, тем сильнее антиинфляционная политика будет пересекаться с задачей поддержания инвестиций и экономической деятельности.
Последствия предыдущих повышений ставки еще не полностью дошли до заемщиков. Денежная политика действует с задержкой: между решением Национального банка и его полным отражением в банковских кредитах проходит время. Поэтому нынешние 9% не означают, что кредиты завтра автоматически подорожают на 1,5 процентных пункта. У каждого банка своя стоимость ресурсов, ликвидность, оценка риска и маржа. Но направление становится очевидным: чем дольше сохраняется высокая ставка, тем сильнее она будет отражаться на стоимости новых кредитов и рефинансировании старых.
Для бизнеса особенно чувствительными становятся кредиты на оборотный капитал. Компания, которая регулярно финансирует за счет банка закупку сырья, товара или сезонные расходы, быстрее почувствует повышение стоимости денег, чем предприятие с уже полученным долгосрочным кредитом по фиксированной ставке. При более дорогом краткосрочном финансировании часть дополнительных процентных расходов компании могут попытаться включить в стоимость продукции, а часть придется компенсировать сокращением собственной маржи.
Еще важнее влияние на инвестиции. Проект, который был экономически оправдан при кредите под 8 – 9% годовых, может стать менее привлекательным при заметно более высокой стоимости заемного капитала. Компании могут отложить расширение производства, строительство и покупку оборудования либо перейти к финансированию проектов преимущественно из собственных средств. Высокая базовая ставка охлаждает спрос, но одновременно тормозит инвестиционную активность.
Для населения самый очевидный эффект - ипотека и потребительское кредитование. Повышение базовой ставки постепенно делает новые займы дороже и одновременно увеличивает привлекательность депозитов. Для уже действующих заемщиков последствия зависят от условий договора. По кредиту с фиксированной ставкой платеж не меняется только из-за изменения базовой ставки НБМ. По кредиту с плавающей ставкой стоимость обслуживания может измениться при очередном пересмотре в соответствии с формулой, предусмотренной конкретным кредитным договором.
Молдова находится в жестком экономическом компромиссе. Значительная часть нового инфляционного давления действительно приходит в страну извне. НБМ не способен устранить его источник, но должен не допустить, чтобы этот шок превратился в устойчивую внутреннюю инфляцию. Теперь все зависит от того, удастся ли Нацбанку сдержать вторичные эффекты роста цен, не задушив при этом и без того слабый экономический рост.
Если внешний шок ослабнет, инфляционные ожидания останутся стабильными, а ставка сможет относительно быстро вновь снизиться, цена столь жесткой меры для экономики окажется ограниченной. Если же дорогие энергоносители сохранятся надолго и НБМ придется удерживать ставку около нынешнего уровня продолжительное время, борьба с импортированной инфляцией все заметнее будет оплачиваться более дорогими кредитами, отложенными инвестициями и более слабым внутренним спросом. //18.09.2026 – InfoMarket.